Domain information-service.de kaufen?
Wir ziehen mit dem Projekt
information-service.de um.
Sind Sie am Kauf der Domain
information-service.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain information-service.de kaufen?
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Die Aufklärung der Aufklärung, Fachbücher von Hannes KerberGotthold Ephraim Lessings doppelte Provokation als schärfster Kritiker des Christentums und zugleich Widersacher dieser Kritik. Hannes Kerbers Studie erneuert den epochalen Streit zwischen Aufklärung und Christentum. Im Zentrum steht dabei die Doppelrolle Gotthold Ephraim Lessings. Denn der Dichter und Philosoph veröffentlichte mit den Fragmenten eines Ungenannten nicht nur die schärfste jemals in deutscher Sprache vorgebrachte Kritik an der Bibel und der biblischen Religion, sondern er widersprach dieser Kritik zugleich im Namen einer rücksichtslosen Orthodoxie. Lessings doppelte Provokation findet ihren publizistischen Niederschlag im Fragmentenstreit, der philosophisch vielleicht anspruchsvollsten, theologisch jedenfalls folgenschwersten Kontroverse im Deutschland des 18. Jahrhunderts. In Kerbers sorgfältigen Interpretationen von Lessings Schriften und der Schriften seiner Gegner zeigt sich der Fragmentenstreit als eine Aufklärung der Aufklärung, die die Herausforderung des Christentums in ihrer ganzen Radikalität sichtbar macht.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wissen speichern, Wissen ordnen, Wissen übertragen, Fachbücher von Bettina SchöllerWissen über die Welt ist während des Mittelalters entweder in Karten oder in Texten festgehalten worden. Welche Rolle spielten diese unterschiedlichen Möglichkeiten der Aufzeichnung bei der Speicherung von Wissen? Welche Verfahren der Wissensordnung nutzten die Autoren und auf welche Weise zirkulierte Wissen zwischen den beiden Formen der Darstellung? Ausgehend von der berühmten, nach 1262 entstandenen Londoner Psalterkarte, die hier neu editorisch erfasst ist, werden Karten und Texte des Hochmittelalters vergleichend untersucht. Besonderes Augenmerk gilt der Descriptio Mappe Mundi Hugos von St. Viktor, deren inhaltliche Nähe zur Psalterkarte erstmals aufgezeigt wird. Mit einbezogen werden zudem die berühmten Weltkarten aus Ebstorf und Hereford sowie die wenig bekannte Lambethkarte. Die Studie begreift geografische Wissensträger als reflektierte Formen der Darstellung.52,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **

Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
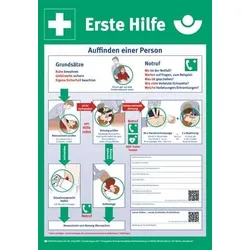
Erste-Hilfe-Plan nach DGUV Information 204-001 L410xB590 mm - 9773KBerufsgenossenschaftlicher Aushang nach DGUV Information 204-001 Auf dem Aushang sind die wichtigsten Erste-Hilfe-Maßnahmen kurz und prägnant zusammengefasst. Der Aushang gibt in plakativer Form die aktuellen Empfehlungen des Beirates für Erste Hilfe und Wiederbelebung bei der Bundesärztekammer wieder. Material: Kunststoff Breite: 590 mm Länge: 410 mm Norm: nach DGUV Information 204-00117,69 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Ähnliche Suchbegriffe für Istversteuerung
-
Die Aufklärung der Aufklärung, Fachbücher von Hannes KerberGotthold Ephraim Lessings doppelte Provokation als schärfster Kritiker des Christentums und zugleich Widersacher dieser Kritik. Hannes Kerbers Studie erneuert den epochalen Streit zwischen Aufklärung und Christentum. Im Zentrum steht dabei die Doppelrolle Gotthold Ephraim Lessings. Denn der Dichter und Philosoph veröffentlichte mit den Fragmenten eines Ungenannten nicht nur die schärfste jemals in deutscher Sprache vorgebrachte Kritik an der Bibel und der biblischen Religion, sondern er widersprach dieser Kritik zugleich im Namen einer rücksichtslosen Orthodoxie. Lessings doppelte Provokation findet ihren publizistischen Niederschlag im Fragmentenstreit, der philosophisch vielleicht anspruchsvollsten, theologisch jedenfalls folgenschwersten Kontroverse im Deutschland des 18. Jahrhunderts. In Kerbers sorgfältigen Interpretationen von Lessings Schriften und der Schriften seiner Gegner zeigt sich der Fragmentenstreit als eine Aufklärung der Aufklärung, die die Herausforderung des Christentums in ihrer ganzen Radikalität sichtbar macht.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wissen speichern, Wissen ordnen, Wissen übertragen, Fachbücher von Bettina SchöllerWissen über die Welt ist während des Mittelalters entweder in Karten oder in Texten festgehalten worden. Welche Rolle spielten diese unterschiedlichen Möglichkeiten der Aufzeichnung bei der Speicherung von Wissen? Welche Verfahren der Wissensordnung nutzten die Autoren und auf welche Weise zirkulierte Wissen zwischen den beiden Formen der Darstellung? Ausgehend von der berühmten, nach 1262 entstandenen Londoner Psalterkarte, die hier neu editorisch erfasst ist, werden Karten und Texte des Hochmittelalters vergleichend untersucht. Besonderes Augenmerk gilt der Descriptio Mappe Mundi Hugos von St. Viktor, deren inhaltliche Nähe zur Psalterkarte erstmals aufgezeigt wird. Mit einbezogen werden zudem die berühmten Weltkarten aus Ebstorf und Hereford sowie die wenig bekannte Lambethkarte. Die Studie begreift geografische Wissensträger als reflektierte Formen der Darstellung.52,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aufklärung und Anti-Aufklärung im China der Gegenwart, Sachbücher von Xu JilinDas Buch "Aufklärung und Anti-Aufklärung im China der Gegenwart" von Xu Jilin bietet eine tiefgehende Analyse der chinesischen Perspektiven auf die Moderne und die damit verbundenen Herausforderungen. In den letzten fünf Jahrzehnten hat sich China zu einer globalen Macht entwickelt, ohne den Weg zu einer liberalen Demokratie einzuschlagen. Jilin untersucht, wie China mit zentralen Themen wie Freiheit, nationaler Identität, Gerechtigkeit, Vielfalt, Demokratie, Menschenrechten und Umweltschutz umgeht. Er beleuchtet die seit den 1980er Jahren geführten Debatten und zeigt auf, dass China sich in einem tiefgreifenden zivilisatorischen Transformationsprozess befindet, der sowohl eigene als auch fremde Werte integriert. Dieses Werk ist unverzichtbar für alle, die ein Verständnis für die gegenwärtige und zukünftige Entwicklung Chinas erlangen möchten.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
15ml Biologique Recherche BiokissBiokiss ist ein außergewöhnlicher regenerierender Balsam, der trockene Lippen pflegt und schuppige oder rissige Lippen glättet. Seine antioxidativen und beruhigenden Eigenschaften schützen die Lippen vor Umweltschäden und verleihen ihnen Geschmeidigkeit und Wohlgefühl. Empfohlen für trockene und geschädigte Lippen. Anwendung: Tragen Sie Biokiss nach Belieben auf und um Ihre Lippen auf. Hinweis: Nur zur äußeren Anwendung.60,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.